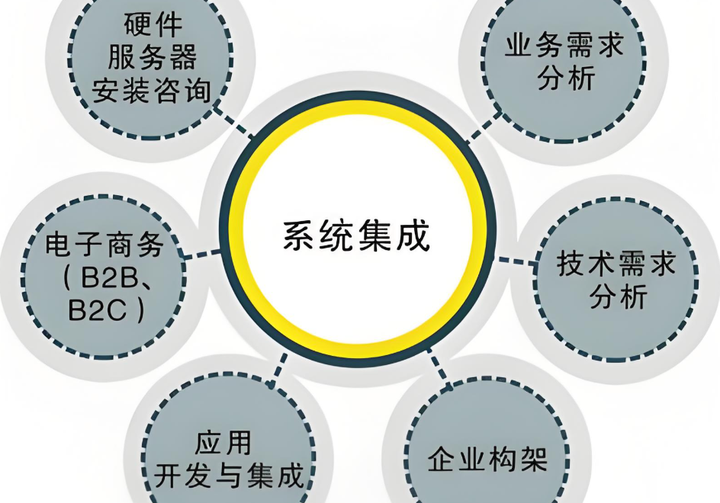
系统集成服务长期被视为企业信息化的"幕后工程",但在混合云普及、信创迁移加速与安全合规趋严的当下,它正从技术实施层走向企业战略层。IDC《中国系统集成服务市场跟踪报告》显示,2023年中国系统集成服务市场规模已超过4200亿元人民币,年复合增长率保持在8%以上,其中云计算集成、数据集成与安全集成三类需求增速显著高于传统硬件集成。这组数据背后,反映的是企业对"系统能否协同运转"的关切已经超过对"系统是否上线"的关切。
系统集成服务的本质:解决异构环境下的协同问题
系统集成并非简单的设备堆叠或软件安装,其核心价值在于让异构的硬件、软件、网络与数据资源在统一架构下协同工作。典型的企业环境往往同时存在ERP、CRM、MES、OA等多套业务系统,底层可能横跨私有云、公有云与本地数据中心,网络层面还涉及专线、VPN与SD-WAN的混合组网。系统集成服务要做的,是在这些"技术孤岛"之间建立可靠的连接规则与数据通路。
从服务内容看,系统集成通常覆盖四个层面:基础设施集成(服务器、存储、网络设备的选型与部署)、应用集成(通过API网关、ESB或消息中间件实现系统间数据流转)、数据集成(主数据管理、ETL与数据仓库建设)、安全集成(身份认证、访问控制与审计体系的统一)。这四个层面并非孤立推进,而是需要以企业业务流程为主线进行整体设计。
行业实践中的关键挑战与应对思路
Gartner在2023年的调研中指出,超过60%的企业集成项目延期或超预算,主要原因集中在需求变更频繁、遗留系统接口不兼容以及跨厂商协调成本高三个方面。这一结论与国内项目实践基本吻合。以某省级能源集团的数字化转型项目为例,该集团下属十余家子公司各自建设了独立的业务系统,数据标准不统一,集团层面难以形成完整的经营视图。项目组采取"先立标准、再建平台、后接应用"的路径,先梳理主数据规范与接口协议,再搭建统一集成平台,最后分批迁移各子公司系统,历时十四个月完成核心业务贯通,报表出具周期从原来的七个工作日缩短至实时生成。
应对集成挑战,实践中形成了几条相对成熟的经验:一是接口标准化先行,避免"边集成边改接口"的返工;二是保留合理的松耦合设计,为后续系统替换留出空间;三是将运维监控纳入集成方案,确保集成链路可观测、可追溯。这些经验看似朴素,却直接决定了集成成果能否长期稳定运行。
云原生与安全合规对集成服务的新要求
随着容器化与微服务架构的普及,系统集成的对象正在从"系统对系统"转向"服务对服务"。Kubernetes集群间的服务发现、API全生命周期管理、混合云环境下的流量调度,成为集成方案必须回答的问题。与此同时,《数据安全法》《个人信息保护法》以及等保2.0的落地,要求集成方案在设计阶段就嵌入数据分类分级、传输加密与访问审计能力,安全不再是集成完成后的"补丁",而是架构的内置属性。
对于提供系统集成服务的技术团队而言,这意味着能力结构需要同步升级:既要掌握传统中间件与网络工程的实施经验,也要具备云平台、DevOps工具链与安全合规的专业储备。集成服务的交付物,也从"系统上线"扩展为"可持续演进的数字化底座"。
结语
系统集成服务的价值,最终体现在企业能否以更低的协调成本获得更完整的数据视图与更敏捷的业务响应。在云计算、大数据与人工智能技术持续渗透的背景下,集成能力正在成为企业信息化建设的基础设施能力。选择具备架构设计能力与行业实施经验的集成服务伙伴,把标准、接口与安全前置到方案设计阶段,是降低集成风险、保障数字化转型落地的务实路径。